黄李壕的微博与代办按揭服务 一次跨界观察
在当今社交媒体时代,微博已成为各类信息汇聚与传播的重要平台。其中,名为“黄李壕的微博”的账号近期引发了部分网友的关注,原因在于其内容涉及到一个特殊领域——代办按揭服务。本文将围绕这一现象,从多个角度展开分析,探讨其背后的服务模式、潜在风险以及用户应注意的事项。
一、黄李壕的微博内容概览
据观察,黄李壕的微博主要发布与房产交易、贷款办理相关的信息,尤其是针对那些希望简化按揭流程的购房者。其宣称的“代办按揭服务”通常包括:协助准备贷款材料、匹配银行产品、加快审批进度等。这类服务在市场上并不少见,但通过个人微博进行推广,往往更容易引发信赖感与亲近感,从而吸引特定需求的用户。
二、代办按揭服务的常见模式
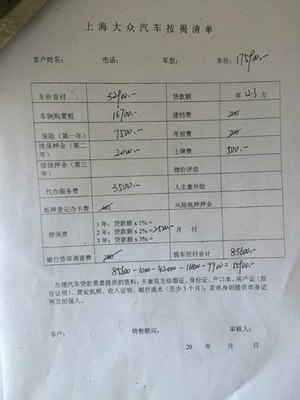
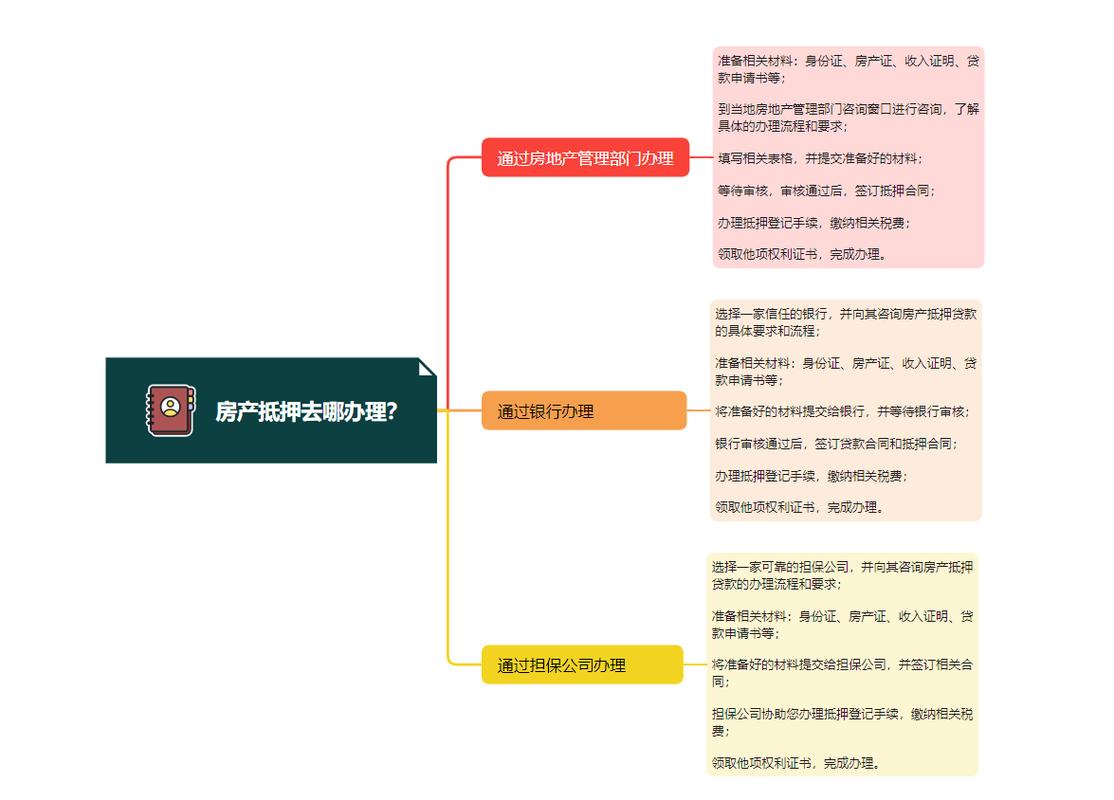
代办按揭服务,本质上是一种中介行为。正规的代办机构通常与多家银行合作,熟悉不同银行的贷款政策、利率及审批要求,能够帮助客户选择最合适的贷款方案。服务流程一般包括:初步咨询、资质评估、材料整理、银行对接、进度跟踪直至放款。收费方式多为按贷款金额的一定比例,或固定服务费。
在黄李壕的微博中,其推广的服务也遵循类似逻辑,但值得注意的是,个人微博推广缺乏机构背书,资质与合规性需要通过其他方式进一步验证。
三、社交媒体推广下的风险提示
- 资质不明:个人微博账号无法直接展示金融从业资质或营业执照,用户难以确认其是否具备合法代办资格。若涉及伪造材料、骗贷等行为,用户可能承担法律责任。
- 信息不对称:代办方可能利用信息差夸大自身能力,或隐瞒实际收费标准,导致用户支付额外费用。
- 资金安全:若要求提前支付大额定金,且无正规合同与收款凭证,存在资金被骗风险。
- 隐私泄露:办理按揭需要提供身份证、收入证明、征信报告等敏感信息,若代办方保管不善,可能造成信息泄露。
四、用户如何理性对待此类服务
- 核实资质:要求对方出示营业执照、合作银行授权书等文件,或通过银行官方客服核实其合作渠道。
- 对比选择:不要轻信单一渠道,可同时咨询多家正规银行或知名贷款中介,对比利率、费用及服务内容。
- 签订合同:无论通过何种渠道办理,都应签署书面服务协议,明确双方权利义务、收费明细及违约责任。
- 保护隐私:提交个人资料时,注明用途并限定使用范围,避免信息被挪用。
- 警惕承诺:对于“百分百成功”、“超低利率”、“加急放款”等宣传语保持理性,银行贷款审批有严格流程,不存在绝对的保证。
五、
黄李壕的微博作为观察窗口,折射出社交媒体时代金融信息传播的多样性与复杂性。代办按揭服务本身並非洪水猛兽,但置于个人微博的语境下,用户更需擦亮双眼,以合规、安全为首要原则。与其轻信一家之言,不如回归银行官方渠道或选择有口碑的專業机构,让按揭办理过程既高效又安心。
如若转载,请注明出处:http://www.wenhewuye168.com/product/38.html
更新时间:2026-11-01 17:49:04